Domain sachliche-kritik.de kaufen?
Wir ziehen mit dem Projekt
sachliche-kritik.de um.
Sind Sie am Kauf der Domain
sachliche-kritik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sachliche-kritik.de kaufen?
Wie wirken sich steuerliche Anreize auf die Wirtschaft aus?
Steuerliche Anreize können Unternehmen dazu motivieren, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Sie können auch Anreize schaffen, um Innovationen voranzutreiben und die Wettbewerbsfähigkeit zu stärken. Allerdings können sie auch zu Einnahmeausfällen für den Staat führen, wenn sie nicht ausgewogen und effektiv gestaltet sind. **
Was sind einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren?
Einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren, sind Steuergutschriften für erneuerbare Energieinvestitionen, beschleunigte Abschreibungen für erneuerbare Energieanlagen und Steuerbefreiungen für Einkommen aus erneuerbaren Energieprojekten. Diese Anreize helfen Unternehmen, die Kosten für den Übergang zu sauberer Energie zu senken und machen Investitionen in erneuerbare Energien wirtschaftlich attraktiver. **


Ähnliche Suchbegriffe für Steuerliche Anreize
Top-Angebote
Produkte zum Begriff Steuerliche Anreize:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geotechnisch-markscheiderische Untersuchung, Bewertung und Sanierung von altbergbaulichen Anlag, Fachbücher von Deutsche Gesellschaft für Geotechnik e.V.Seit dem frühen Mittelalter werden in weiten Bereichen des mitteleuropäischen Raums Bodenschätze abgebaut. Dabei entstanden zahlreiche tages- und oberflächennahe Hohlräume, aber auch Halden, Kippen und Restlöcher. Die Standfestigkeit der untertägigen Grubenbaue sowie der Tagebaurestlöcher, Kippen und Halden im Locker- und Festgestein unterliegt in Abhängigkeit von der Zeit grundlegenden geomechanischen und hydrogeologischen Veränderungen. Bei Versagen der Standfestigkeit sind Tagesbrüche und Einsenkungen an der Tagesoberfläche, Böschungsrutschungen, Felsstürze und Steinschläge typische Schadensbilder, die lokal katastrophale Grössenordnungen annehmen. Standorte des Altbergbaus können daher, je nach Nutzung der Tagesoberfläche, ein hohes Risikopotential für Menschen und Sachwerte aufweisen. Die systematische, fachgerechte Untersuchung und Bewertung der zahlreichen Altbergbaurelikte mit ihren Schadensbildern sowie die Bewertung der möglichen Risikopotentiale bilden die Grundlage für eine effiziente Sanierung. Diese Problemstellungen gewinnen durch die zunehmend intensivere Nutzung der Tagesoberfläche stetig an Bedeutung. Aber auch der gravierende Rückgang der Bergbautätigkeiten in Europa wirft verstärkt die Frage auf, welches Risikopotential für die Tagesoberfläche von in Stilllegung befindlichen oder noch stillzulegenden bergbaulichen Betrieben ausgeht bzw. ausgehen wird. Die Empfehlungen unterstützen Ingenieure, Fachunternehmen und Behörden bei der Planung, Durchführung und der Dokumentation von Untersuchungen, Bewertungen und Sanierungsmassnahmen von untertägigen Anlagen, Tagebaurestlöchern, Halden und Kippen des Altbergbaus im Locker- und Festgesteinsbereich.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse und Kritik der Modernisierung in den Wissenschaften um 1900 und um 2000, FachbücherAusgehend von soziologischen Definitionen der Modernisierung werden unterschiedlichste wissenschaftliche Beschreibungen und Bewertungen des Modernisierungsprozesses sowohl um 1900 als auch um 2000 exemplarisch vorgestellt und zueinander in Beziehung gesetzt. Ambivalente Deutungen dieses umfassenden Wandels kennzeichneten die wissenschaftliche Beschäftigung mit Modernisierung von Beginn an. Zwar wurde im 19. Jahrhundert die planmässig beschleunigte Entwicklung von der traditionellen Agrargesellschaft zur hochentwickelten, demokratisch-pluralistischen Industriegesellschaft vielerorts als notwendige Bedingung des menschlichen Aufstiegs gesehen und als solche begrüsst. Doch mischten sich bereits um 1900 unter diesen Fortschrittsoptimismus auch kritische Stimmen, die die Modernisierung als Krisenerscheinung deuteten und dementsprechend verurteilten. In welcher Hinsicht sich das heutige Krisenempfinden hinsichtlich des Modernisierungsprozesses von den um 1900 geäusserten Kritikpunkten unterscheidet, versucht der vorliegende Band in interdisziplinärer Weise zu beleuchten.46,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie können steuerliche Anreize Unternehmen dabei unterstützen, umweltfreundlichere Praktiken zu fördern? Welche steuerlichen Anreize könnten dazu beitragen, die Investitionen in erneuerbare Energien zu erhöhen?
Steuerliche Anreize können Unternehmen dazu motivieren, umweltfreundlichere Praktiken zu implementieren, indem sie Steuervergünstigungen für Investitionen in erneuerbare Energien oder Energieeffizienzmaßnahmen bieten. Diese Anreize könnten beispielsweise Steuererleichterungen für Unternehmen umfassen, die in Solarenergie, Windenergie oder andere nachhaltige Technologien investieren. Durch solche steuerlichen Anreize können Unternehmen dazu ermutigt werden, in umweltfreundliche Lösungen zu investieren und dadurch ihren ökologischen Fußabdruck zu reduzieren. **
-
Was sind die potenziellen Vorteile und Anreize, die Unternehmen durch steuerliche Entlastungen oder Förderprogramme erhalten können?
Unternehmen können durch steuerliche Entlastungen ihre Steuerlast reduzieren und dadurch ihre Gewinne steigern. Zudem können sie durch Förderprogramme finanzielle Unterstützung erhalten, um Investitionen zu tätigen oder Arbeitsplätze zu schaffen. Diese Maßnahmen können die Wettbewerbsfähigkeit und langfristige Entwicklung des Unternehmens stärken. **
-
Wie beeinflusst die Steuergesetzgebung die Wirtschaftstätigkeit eines Landes? Welche Rolle spielen steuerliche Anreize und Regelungen für Unternehmen und Bürger?
Die Steuergesetzgebung beeinflusst die Wirtschaftstätigkeit eines Landes, indem sie die Höhe der Steuern festlegt, die Unternehmen und Bürger zahlen müssen. Steuerliche Anreize wie Steuervergünstigungen oder Abschreibungen können Unternehmen dazu motivieren, zu investieren und zu expandieren. Regelungen wie Steuern auf Einkommen oder Konsum können das Verhalten der Bürger beeinflussen und die Wirtschaftstätigkeit beeinträchtigen. **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des öffentlichen Verkehrsnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um die Vorteile von Elektrofahrzeugen zu kommunizieren und das Bewusstsein für umweltfreundlichere Verkehrsmittel zu schärfen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektromobilität fördern. **
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Förderprogramme vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Einführung von emissionsbezogenen Steuern vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen für Elektrofahrzeuge fördern und den Bau von Fahrradwegen und Fußgängerzonen unterstützen. Darüber hinaus können Regierungen Förderprogramme auflegen, die den Kauf von Elektrofahrzeugen subventionieren oder Anreize für Unternehmen schaffen, umweltfreundliche Transportlösungen zu implementieren. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektrom **
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Transportmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des Stromnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um das Bewusstsein für die Vorteile der Elektromobilität zu schärfen und die Akzeptanz in der Bevölkerung zu erhöhen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Transportmitteln unterstützen und die Elektromobilität als nachhaltige Alternative zum herkömmlichen Verkehr fördern. **
Top-Angebote
Produkte zum Begriff Steuerliche Anreize:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich steuerliche Anreize auf die Wirtschaft aus?
Steuerliche Anreize können Unternehmen dazu motivieren, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Sie können auch Anreize schaffen, um Innovationen voranzutreiben und die Wettbewerbsfähigkeit zu stärken. Allerdings können sie auch zu Einnahmeausfällen für den Staat führen, wenn sie nicht ausgewogen und effektiv gestaltet sind. **
-
Was sind einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren?
Einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren, sind Steuergutschriften für erneuerbare Energieinvestitionen, beschleunigte Abschreibungen für erneuerbare Energieanlagen und Steuerbefreiungen für Einkommen aus erneuerbaren Energieprojekten. Diese Anreize helfen Unternehmen, die Kosten für den Übergang zu sauberer Energie zu senken und machen Investitionen in erneuerbare Energien wirtschaftlich attraktiver. **
-
Wie können steuerliche Anreize Unternehmen dabei unterstützen, umweltfreundlichere Praktiken zu fördern? Welche steuerlichen Anreize könnten dazu beitragen, die Investitionen in erneuerbare Energien zu erhöhen?
Steuerliche Anreize können Unternehmen dazu motivieren, umweltfreundlichere Praktiken zu implementieren, indem sie Steuervergünstigungen für Investitionen in erneuerbare Energien oder Energieeffizienzmaßnahmen bieten. Diese Anreize könnten beispielsweise Steuererleichterungen für Unternehmen umfassen, die in Solarenergie, Windenergie oder andere nachhaltige Technologien investieren. Durch solche steuerlichen Anreize können Unternehmen dazu ermutigt werden, in umweltfreundliche Lösungen zu investieren und dadurch ihren ökologischen Fußabdruck zu reduzieren. **
-
Was sind die potenziellen Vorteile und Anreize, die Unternehmen durch steuerliche Entlastungen oder Förderprogramme erhalten können?
Unternehmen können durch steuerliche Entlastungen ihre Steuerlast reduzieren und dadurch ihre Gewinne steigern. Zudem können sie durch Förderprogramme finanzielle Unterstützung erhalten, um Investitionen zu tätigen oder Arbeitsplätze zu schaffen. Diese Maßnahmen können die Wettbewerbsfähigkeit und langfristige Entwicklung des Unternehmens stärken. **
Ähnliche Suchbegriffe für Steuerliche Anreize
-
Geotechnisch-markscheiderische Untersuchung, Bewertung und Sanierung von altbergbaulichen Anlag, Fachbücher von Deutsche Gesellschaft für Geotechnik e.V.Seit dem frühen Mittelalter werden in weiten Bereichen des mitteleuropäischen Raums Bodenschätze abgebaut. Dabei entstanden zahlreiche tages- und oberflächennahe Hohlräume, aber auch Halden, Kippen und Restlöcher. Die Standfestigkeit der untertägigen Grubenbaue sowie der Tagebaurestlöcher, Kippen und Halden im Locker- und Festgestein unterliegt in Abhängigkeit von der Zeit grundlegenden geomechanischen und hydrogeologischen Veränderungen. Bei Versagen der Standfestigkeit sind Tagesbrüche und Einsenkungen an der Tagesoberfläche, Böschungsrutschungen, Felsstürze und Steinschläge typische Schadensbilder, die lokal katastrophale Grössenordnungen annehmen. Standorte des Altbergbaus können daher, je nach Nutzung der Tagesoberfläche, ein hohes Risikopotential für Menschen und Sachwerte aufweisen. Die systematische, fachgerechte Untersuchung und Bewertung der zahlreichen Altbergbaurelikte mit ihren Schadensbildern sowie die Bewertung der möglichen Risikopotentiale bilden die Grundlage für eine effiziente Sanierung. Diese Problemstellungen gewinnen durch die zunehmend intensivere Nutzung der Tagesoberfläche stetig an Bedeutung. Aber auch der gravierende Rückgang der Bergbautätigkeiten in Europa wirft verstärkt die Frage auf, welches Risikopotential für die Tagesoberfläche von in Stilllegung befindlichen oder noch stillzulegenden bergbaulichen Betrieben ausgeht bzw. ausgehen wird. Die Empfehlungen unterstützen Ingenieure, Fachunternehmen und Behörden bei der Planung, Durchführung und der Dokumentation von Untersuchungen, Bewertungen und Sanierungsmassnahmen von untertägigen Anlagen, Tagebaurestlöchern, Halden und Kippen des Altbergbaus im Locker- und Festgesteinsbereich.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse und Kritik der Modernisierung in den Wissenschaften um 1900 und um 2000, FachbücherAusgehend von soziologischen Definitionen der Modernisierung werden unterschiedlichste wissenschaftliche Beschreibungen und Bewertungen des Modernisierungsprozesses sowohl um 1900 als auch um 2000 exemplarisch vorgestellt und zueinander in Beziehung gesetzt. Ambivalente Deutungen dieses umfassenden Wandels kennzeichneten die wissenschaftliche Beschäftigung mit Modernisierung von Beginn an. Zwar wurde im 19. Jahrhundert die planmässig beschleunigte Entwicklung von der traditionellen Agrargesellschaft zur hochentwickelten, demokratisch-pluralistischen Industriegesellschaft vielerorts als notwendige Bedingung des menschlichen Aufstiegs gesehen und als solche begrüsst. Doch mischten sich bereits um 1900 unter diesen Fortschrittsoptimismus auch kritische Stimmen, die die Modernisierung als Krisenerscheinung deuteten und dementsprechend verurteilten. In welcher Hinsicht sich das heutige Krisenempfinden hinsichtlich des Modernisierungsprozesses von den um 1900 geäusserten Kritikpunkten unterscheidet, versucht der vorliegende Band in interdisziplinärer Weise zu beleuchten.46,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritik und Post-Kritik, FachbücherKritik scheint in Verruf zu geraten – eine Reaktion darauf ist das "Manifest für eine Post-Kritische Pädagogik", das in diesem Band erstmals in deutscher Sprache veröffentlicht wird. Wurde damit das Zeitalter der Post-Kritik eingeleitet? Oder war die Rezeption kritischer Theorien im deutschsprachigen Raum immer schon eine Post-Kritische? Die Beiträgerinnen und Beiträger des Bandes setzen sich mit diesen Fragen kontrovers und kritisch auseinander: Das Manifest wird in Frage gestellt, weitergedacht und eingeordnet. Das Resultat ist ein vielstimmiges Gespräch mit unterschiedlichsten Bezügen und Formaten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
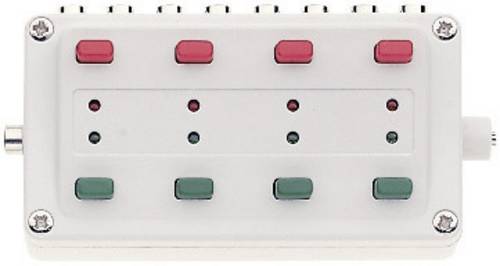
Märklin 72710 Schaltpult mit RückmeldungZum Schalten von 4 zweispuligen Magnetartikeln mit Endabschaltung. Automatische Rückmeldung der Stellung über Leuchtdioden bei Verwendung der Weichenantriebe 7549 (k) oder 74490 (C). Mit 8 rückseitigen und 2 seitlichen Buchsen. Alle Anschlüsse für neue Stecker aus dem Set A90004 . 8 passende Stecker liegen bei.20,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Steuergesetzgebung die Wirtschaftstätigkeit eines Landes? Welche Rolle spielen steuerliche Anreize und Regelungen für Unternehmen und Bürger?
Die Steuergesetzgebung beeinflusst die Wirtschaftstätigkeit eines Landes, indem sie die Höhe der Steuern festlegt, die Unternehmen und Bürger zahlen müssen. Steuerliche Anreize wie Steuervergünstigungen oder Abschreibungen können Unternehmen dazu motivieren, zu investieren und zu expandieren. Regelungen wie Steuern auf Einkommen oder Konsum können das Verhalten der Bürger beeinflussen und die Wirtschaftstätigkeit beeinträchtigen. **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des öffentlichen Verkehrsnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um die Vorteile von Elektrofahrzeugen zu kommunizieren und das Bewusstsein für umweltfreundlichere Verkehrsmittel zu schärfen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektromobilität fördern. **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Förderprogramme vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Einführung von emissionsbezogenen Steuern vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen für Elektrofahrzeuge fördern und den Bau von Fahrradwegen und Fußgängerzonen unterstützen. Darüber hinaus können Regierungen Förderprogramme auflegen, die den Kauf von Elektrofahrzeugen subventionieren oder Anreize für Unternehmen schaffen, umweltfreundliche Transportlösungen zu implementieren. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektrom **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Transportmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des Stromnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um das Bewusstsein für die Vorteile der Elektromobilität zu schärfen und die Akzeptanz in der Bevölkerung zu erhöhen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Transportmitteln unterstützen und die Elektromobilität als nachhaltige Alternative zum herkömmlichen Verkehr fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.